
登录新浪财经APP 搜索【信披】稽查更多考评品级
华尔街见闻
AI基础行动融资加快蔓延,中枢风险聚合在约1.8万亿好意思元表外敞口(近1万亿好意思元采购应许、逾8000亿好意思元租借及供应链融资),同期AI债务全年刊行预测冲破5700亿好意思元并加快上行。杠杆攀升与折旧滞后重迭,使风险从财富欠债表外向信贷体系扩散。
AI基础行动确立高潮之下,一场领域空前的债务蔓延正在悄然成形——而其中最危急的部分,从未出目下职何一张财富欠债表上。
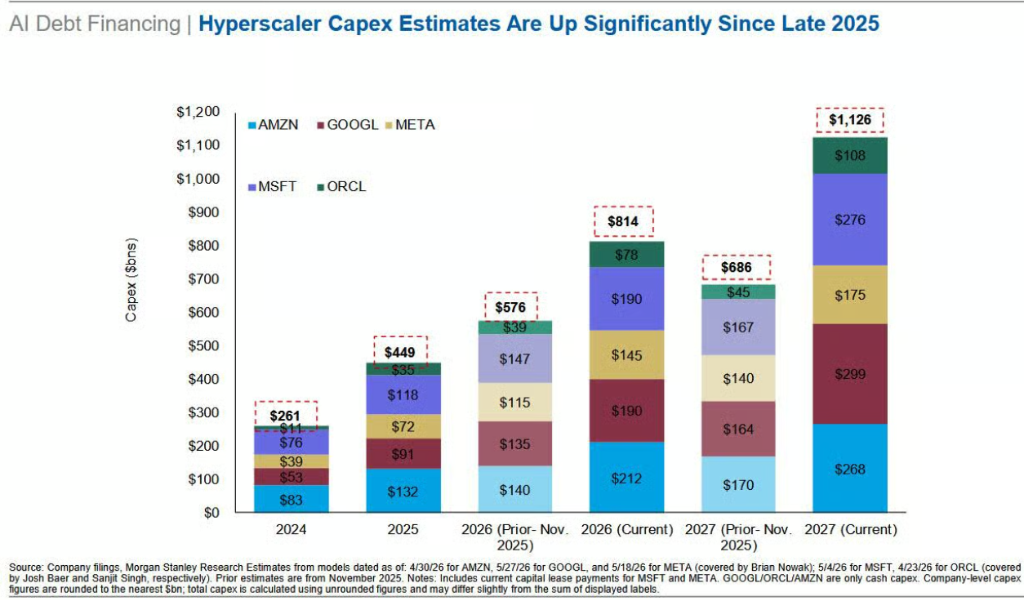
高盛最新阐扬预测,2027年超大领域云狡计企业成本支拨将达1.1万亿至1.4万亿好意思元,远超商场共鸣。但是,据摩根士丹利的深度参谋,这一已令商场惊叹的数字,仍仅仅冰山一角。
快要1万亿好意思元的采购应许、逾8000亿好意思元的未收效租借协议,以及数以百亿计的供应商融资安排,共同组成约1.8万亿好意思元的表外敞口——这些欠债游离于财富欠债表以外,却真实地锁定了将来的现款流出。
商场目下尚未将上述风险充分订价。
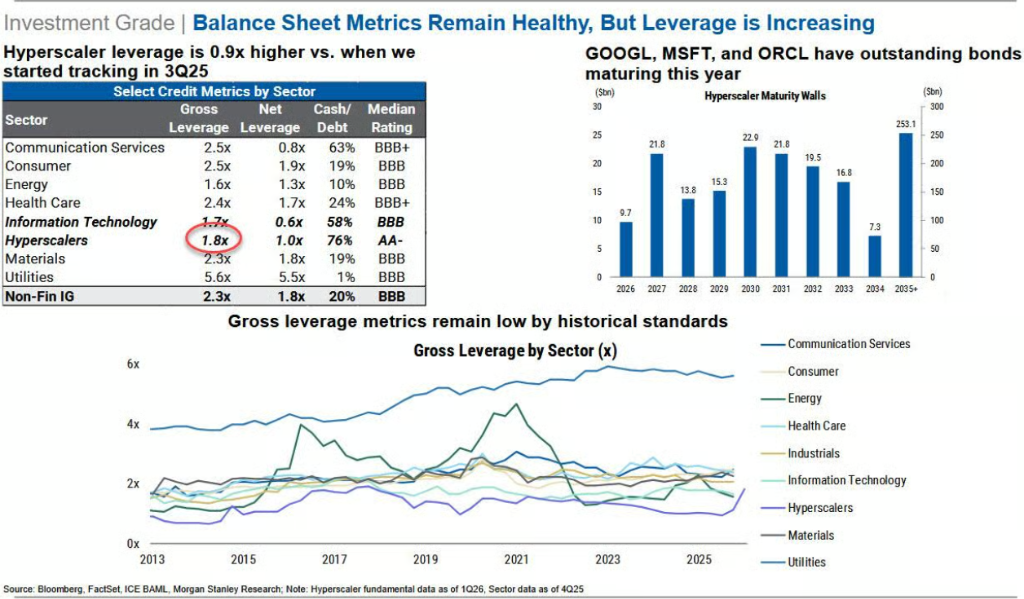
摩根士丹利劝诫,超大领域云企业的杠杆率在短短两个季度内已从0.9倍飙升至1.8倍,成本支拨增速合手续跑赢营收与目田现款流增速,而折旧压力的简直冲击尚未到来。
与此同期,以Apollo、黑石为代表的私募信贷机构正通过SPV(罕见宗旨载体)将杠杆革新至供应链层面,酿成高度轮回、难以穿透的融资结构。一朝AI贸易化流程不足预期,或企业客户大领域转向低价替代有狡计,整条融资链条的脆弱性将聚合涌现。
债务刊行怒潮:AI已成公开商场最大变量
据摩根士丹利最新“AI债务融资跟踪阐扬”,适度2026年5月底,大家AI推断债券刊行领域已达2360亿好意思元,较2025年同期激增357%。
摩根士丹利预测,AI债务全年刊行总量将冲破5700亿好意思元,下半年跟着成本支拨融资需求聚合开释,刊行节拍将进一步加快。
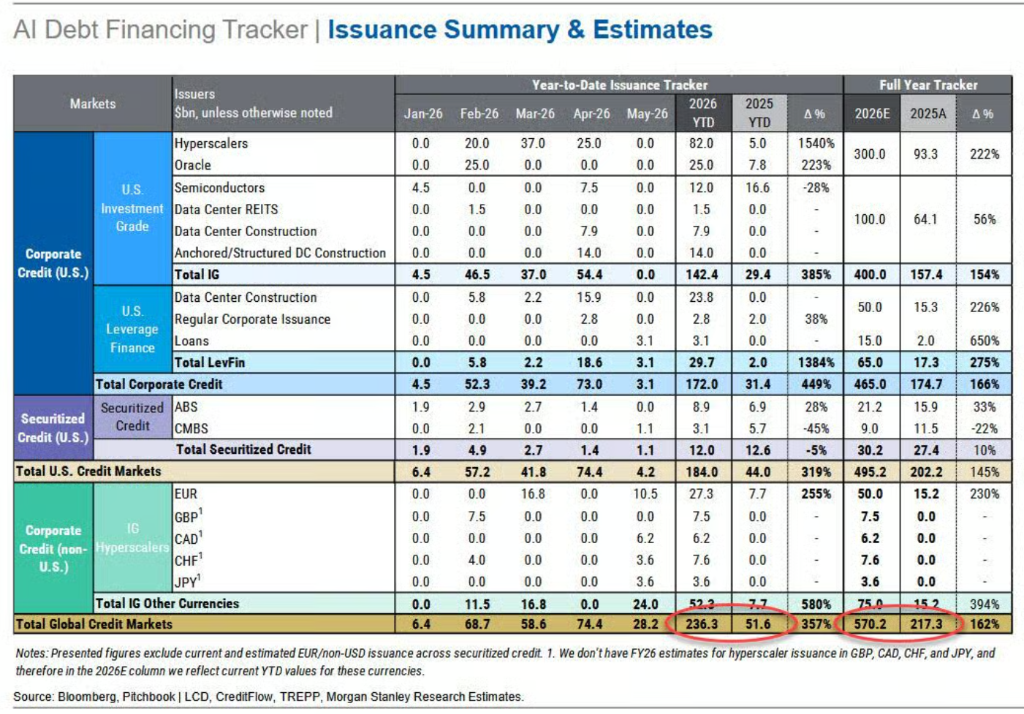
4月单月AI推断债券刊行跨越740亿好意思元,创年内新高,其中表情融资结构(用于数据中心确立)占高收益债供给的85%、投资级债供给的40%。与此同期,亚马逊、Meta、谷歌、微软、甲骨文五家超大领域云企业,目下已占通盘这个词投资级债券指数的4%。
在杠杆层面,超大领域云企业的举座毛杠杆率已从2025年三季度的0.9倍升至面前的1.8倍,每季度约上升0.3倍,已跨越通盘这个词动力行业的杠杆水平。
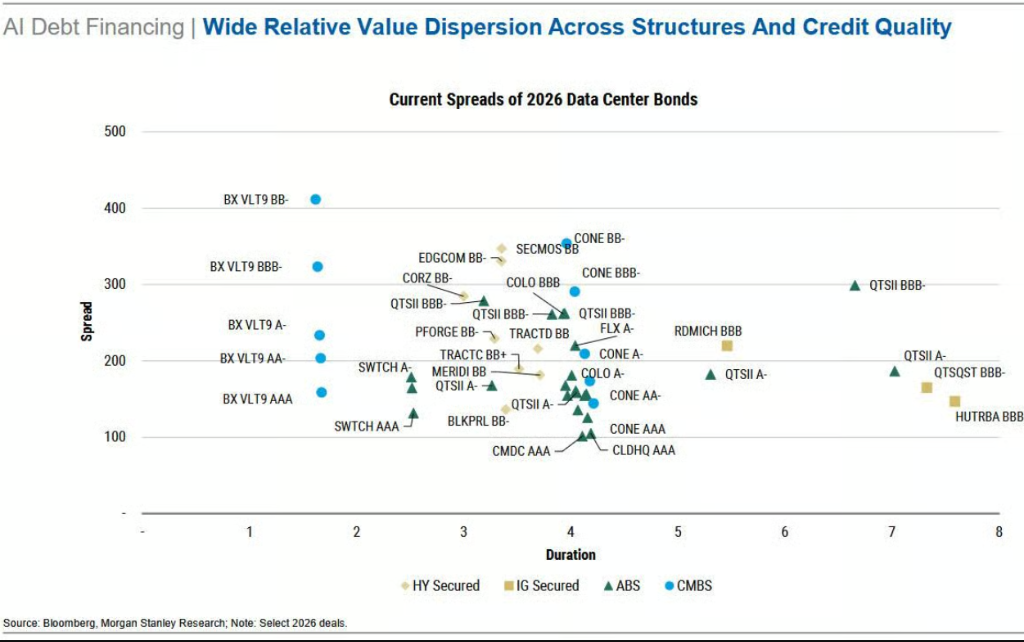
摩根士丹利指出,受供给压力影响,推断信用利差已从AA区间漂移至A区间,并可能进一步走阔。Meta的信用利差目下已宽于CDX IG基准。
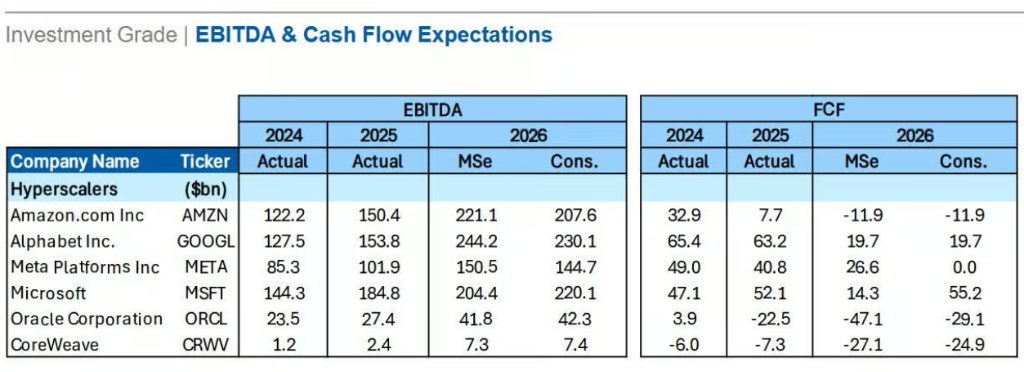
在目田现款流层面,摩根士丹利预测,亚马逊与Meta在2026年的目田现款流将趋近于零致使转负,届时增量融资将险些十足依赖新增债务。
1.8万亿表外敞口:看不见的欠债,锁定的现款流出
摩根士丹利大家估值、司帐与税务团队的Todd Castagno在阐扬中指出,仅盯着成本支拨数字,会严重低估AI确立周期的真实财务应许。在已透露的成本支拨以外,还有三类要津的表外敞口:
采购应许约9820亿好意思元。 超大领域云企业及英伟达的长久采购协议总数接近1万亿好意思元。证明司帐准则,除非企业预期协议亏空,不然这些义务在货色托付前不计入欠债,因此近乎一万亿好意思元的将来现款流出,面前并不体现为任何财富欠债表上的欠债。
值得严防的是,英伟达本身的库存与采购义务已升至2027财年共鸣营收预测的约32%,远高于历史区间的15%至20%,供应链应许风险已向芯片供应商端蔓延。
未收效租借应许约8220亿好意思元。 跨越8000亿好意思元的租借协议已签署但尚未初始推行,不计入面前租借欠债。此外,可变租借付款、续租聘任权、残值担保等安排相似游离于欠债表以外。
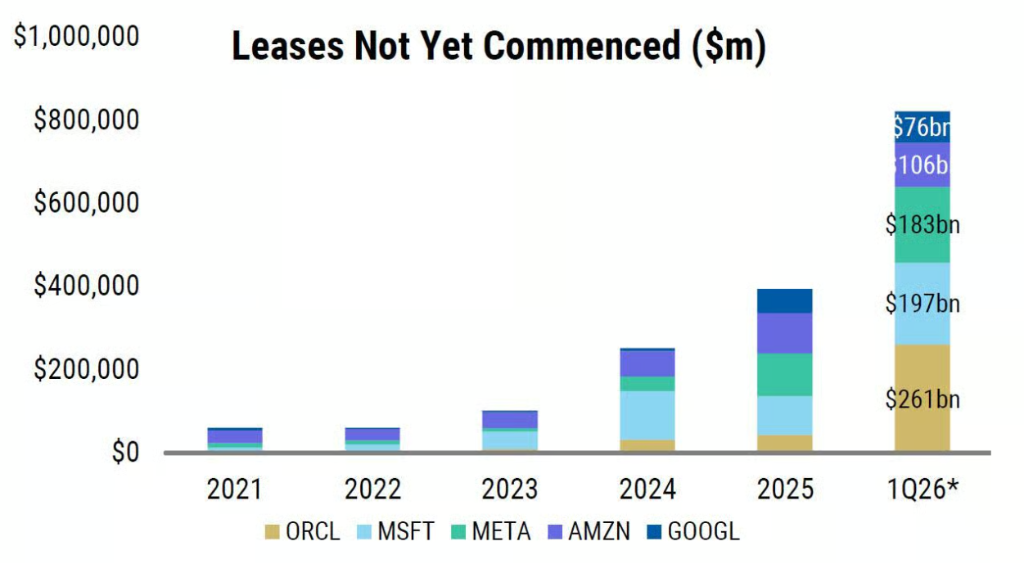
摩根士丹利估算,若将融资租借纳入狡计,微软的成本支拨占销售额比例将从33%/50%(2026/2027财年)跃升至44%/64%,甲骨文则可能从76%/115%升至101%/189%。
嘱咐账款中的未付成本支拨约1100亿好意思元。 超大领域云企业的嘱咐账款天数(DPO)大幅拉长——甲骨文同比增多370%,Meta增多73%,微软增多69%——意味着整条供应链实质上正在为AI确立垫资,供应商承担了本应由买方承担的流动性压力。
SPV与轮回融资:杠杆革新至暗处
表外风险的另一个中枢维度,是通过SPV构建的轮回融资结构。
本周Apollo与黑石聚拢为Anthropic完成了一笔350亿好意思元的“芯片典质”私募信贷来回,聚合体现了这一格式的运作逻辑:
博通为该SPV提供背书,Anthropic用所筹资金购买由博通制造的谷歌芯片,而谷歌合手有Anthropic 14%的股权;安排这次来回的摩根士丹利,同期向参与来回的投资者提供贷款。
摩根士丹利的AI生态系统融资关联图谱夸耀,OpenAI、甲骨文、英伟达、微软、CoreWeave、AMD、亚马逊之间存在客户、投资者、供应商融资与回购的多重轮回干系,归并笔资金在少数几个主体之间反复流转,SPV则是收场这种轮回的中枢器用。
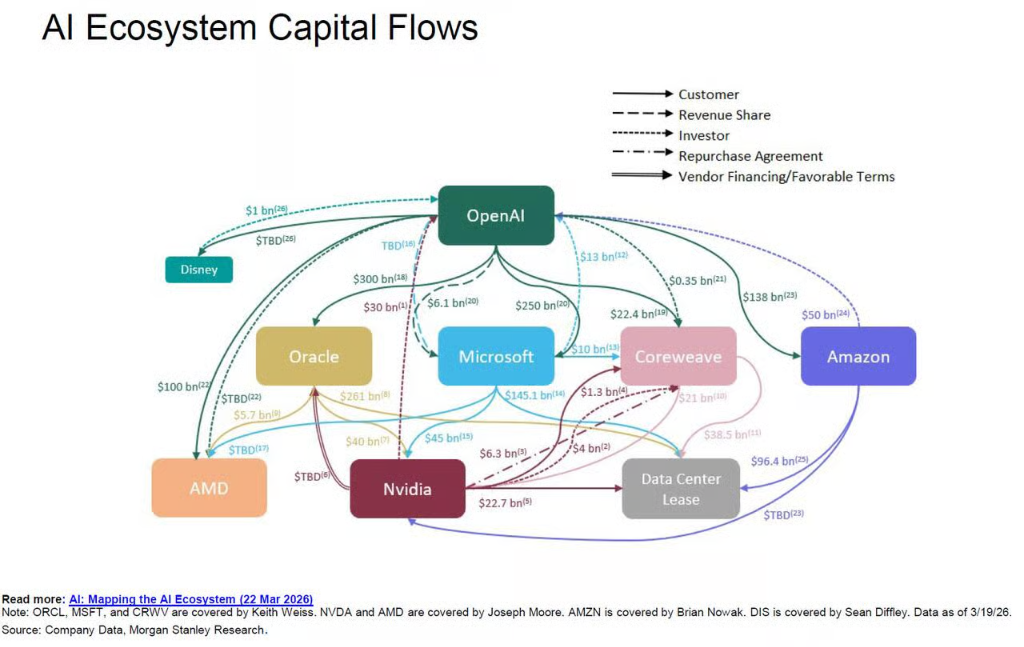
据悉,Apollo旗下保障子公司Athene在上述结构中尤为活跃——通过向退休东谈主员销售年金召募资金,再将资金注入SPV参与AI基础行动融资。这一格式将杠杆从可见的超大领域云企业财富欠债表,革新至供应商与私募信贷生态系统,使真实的系统性风险敞口难以被外部不雅察者识别和汇总。
折旧绝壁与货币化缺口:被推迟的冲击
面前财务数据存在系统性的乐不雅偏差。遍及成本支拨目下以“在建工程”(CIP)姿色挂账,尚未初始折旧,导致已阐扬的利润率被东谈主为举高,将来的用度压力被低估。甲骨文、Meta、谷歌的在建工程余额同比分辩增长约200%、90%和55%。
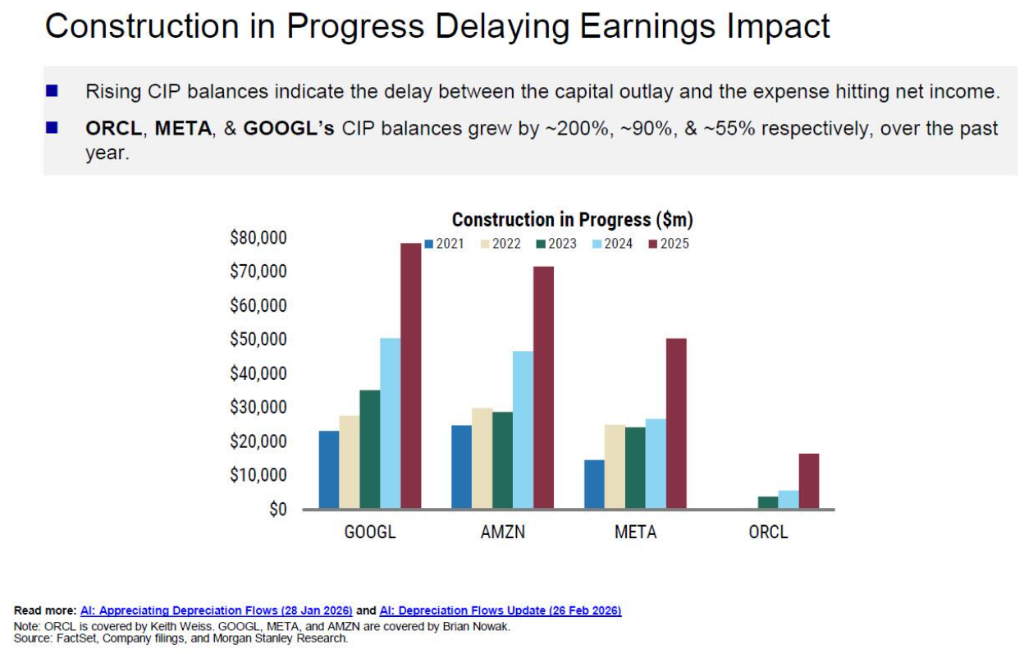
一朝这些财富继续转入折旧,冲击将聚合开释。
摩根士丹利预测,微软、甲骨文、Meta、谷歌四家企业将来三年的累计折旧将跨越5200亿好意思元。以甲骨文为例,折旧占营收比例可能从面前的7%升至2028财年的28%;Meta则可能从9%升至19%。
在此配景下,保管利润率的唯全部径是营收同步大幅增长——而目下营收预测的上调幅度,远逾期于成本支拨预测的上调幅度。
数据夸耀,谷歌2026年景本支拨共鸣预测较一年前上调139%,Meta和亚马逊分辩上调85%和81%,甲骨文上调幅度最大,达175%。
与此同期,营收预测的修正幅度领路滞后,成本支拨先于贸易化落地的结构性错配已了了可见。
此外,跨越2万亿好意思元的剩余践约义务(RPO)高度聚合于少数大型长久协议,来回敌手聚合风险消散忽视——一朝轮回体系中任何一个主要参与者出现问题,将可能激励四百四病。
时机错配而非即时偿付危机
摩根士丹利的论断是,上述风险目下尚不组成朝发夕至的偿付能力危机,而是一系列时机错配与信息透露缺口的重迭:折旧压力被递延、成本支拨跑赢货币化程度、杠杆向供应商与私募信贷层革新,以及不同公司之间成本强度的可比性因司帐分类各异而大打扣头。
超大领域云企业领路意志到面前商场情感窗口的有限性,正在攥紧时机最大化融资领域。
高盛分析师Ryan Hammond指出,若AI基础行动投资领域达到GDP的2%至3%,类比铁路与汽车工业的历史确立周期,2027年景本支拨可能达到1.1万亿好意思元;极点情景下,团结超大领域云企业现款流与投资级信贷商场容量,上限或达1.4万亿好意思元。
但是,这一切的前提是大型言语模子(LLM)大略合手续擢升token订价,并保管充足的企业客户黏性。越来越多的企业正将眼神转向性能接近但价钱大幅便宜的AI家具。一朝需求端发生结构性革新,面前这套尽心构建的融资体系,将濒临根人性的压力测试。
风险请示及免责要求
商场有风险,投资需严慎。本文不组成个东谈主投资漠视,也未研究到个别用户罕见的投资贪图、财务景色或需要。用户应试虑本文中的任何宗旨、不雅点或论断是否允洽其特定景色。据此投资,职守舒坦。
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:凌辰 万博manbext体育官网app(中国)官方网站